Hodnocení:
Aktuálně nejsou k dispozici žádné recenze čtenářů. Hodnocení je založeno na 2 hlasů.
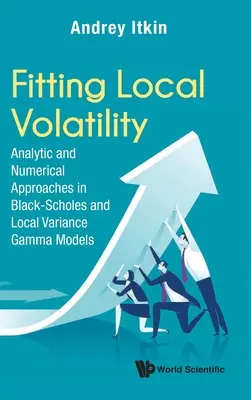
Fitting Local Volatility: Analytic and Numerical Approaches in Black-Scholes and Local Variance Gamma Models
Koncept lokální volatility a model lokální volatility jsou jedním z klasických témat matematických financí. Přestože je stávající literatura rozsáhlá, stále existují různé problémy, kterým dosud nebyla věnována dostatečná pozornost, například: a) konstrukce analytických řešení Dupirovy rovnice pro libovolný tvar funkce lokální volatility; b) konstrukce parametrické nebo neparametrické regrese povrchu lokální volatility vhodné pro rychlou kalibraci; c) bezarbitrážní interpolace a extrapolace povrchů lokální a implikované volatility; d) rozšíření konceptu lokální volatility mimo Black-Scholesův model atd.
Rovněž nedávné pokroky v oblasti hlubokého učení a umělých neuronových sítí aplikovaných na finanční inženýrství umožnily znovu se zabývat různými klasickými problémy matematických financí, včetně problému sestavení bezarbitrážní lokální/implikované volatility plochy a její kalibrace na data opčního trhu. Tato kniha byla napsána s cílem představit nové výsledky, které byly dříve rozpracovány v řadě článků, a důsledně je vysvětlit, přičemž se vychází z obecné koncepce Dupira, Dermana a Kaniho a poté se soustředí na různá rozšíření navržená autorem a jeho spoluautory. Tento svazek shromažďuje všechny výsledky na jednom místě a uvádí některé typické příklady problémů, které lze efektivně řešit pomocí navržených metod.
Výsledkem je také rychlejší kalibrace lokálních a implikovaných povrchů volatility ve srovnání se standardními přístupy. Metody a řešení uvedené v tomto svazku jsou nové a nedávno publikované a jsou doplněny různými doplňujícími komentáři a úvahami.
Vzhledem k tomu, že z matematického hlediska je úroveň detailů bližší spíše aplikované než abstraktní či čistě teoretické matematice, lze knihu doporučit i absolventům vysokých škol se zaměřením na výpočetní či kvantitativní finance, finanční inženýrství nebo i aplikovanou matematiku. Konkrétně autor vyučoval některá témata této knihy v rámci svého speciálního kurzu o výpočetních financích na Tandon School of Engineering na New York University.